Conformité
Comment calculer vos taxes IFTA : formule et exemple
Pour calculer vos taxes IFTA, répartissez le carburant selon les milles par juridiction, appliquez chaque taux et soustrayez la taxe payée à la pompe.
Quelle est la formule pour calculer les taxes IFTA?
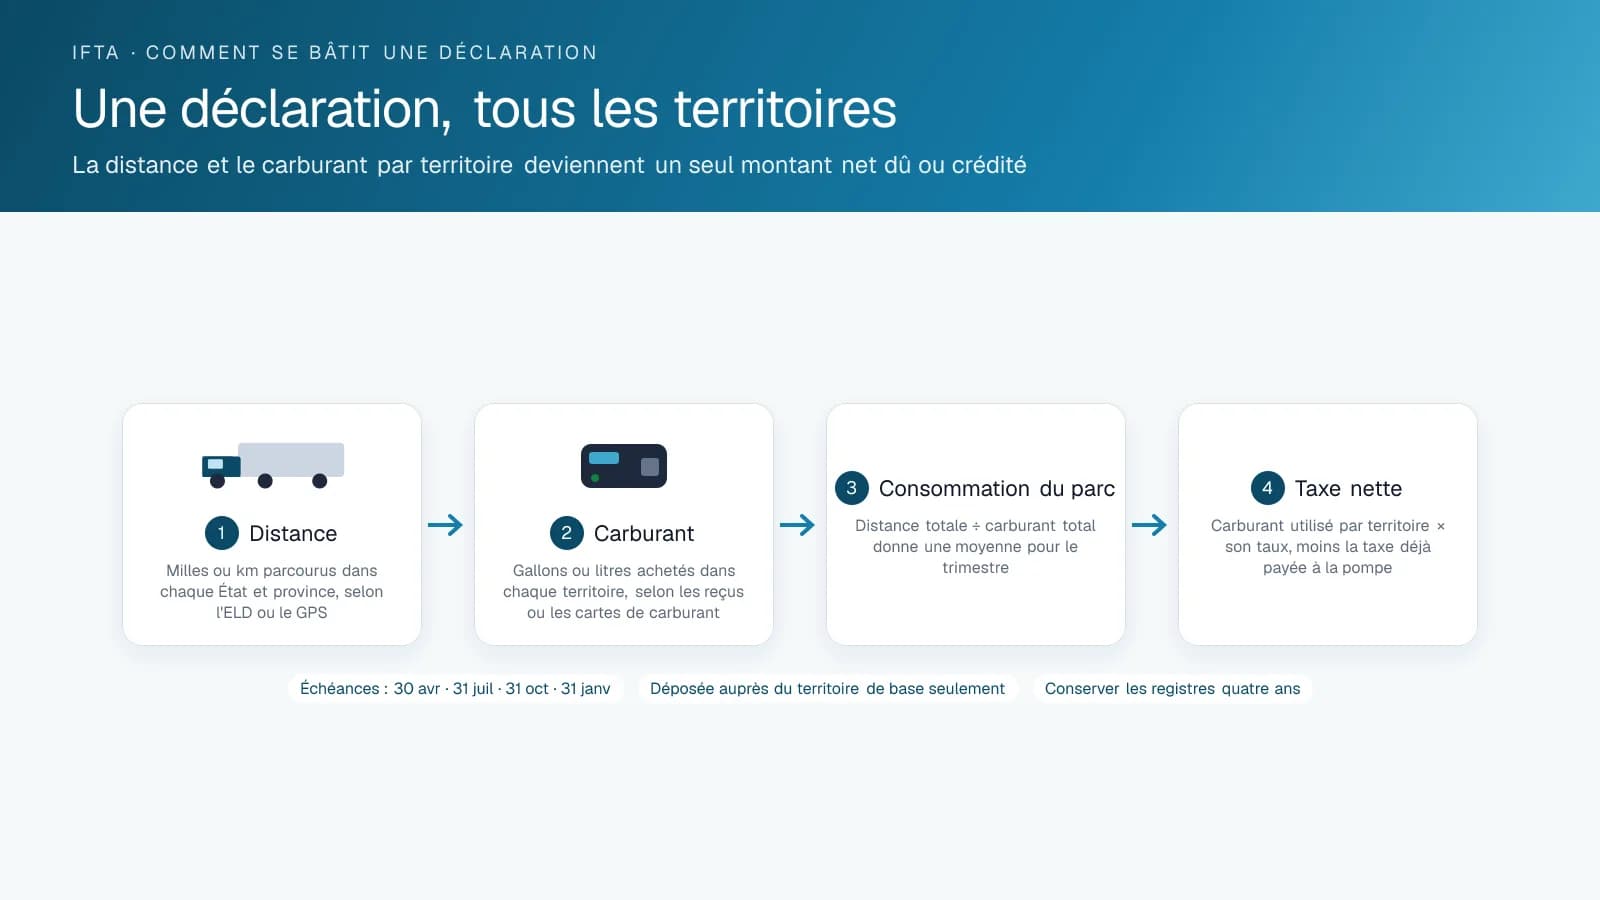
Pour calculer vos taxes IFTA, vous estimez le carburant consommé dans chaque juridiction, vous y appliquez le taux de taxe local, puis vous soustrayez la taxe déjà payée à la pompe dans cette même juridiction. Concrètement, la séquence est toujours la même : déterminer le carburant total consommé pendant le trimestre, attribuer à chaque juridiction une part de ce carburant selon les milles qui y ont été parcourus, appliquer le taux de la juridiction pour obtenir la taxe due, puis retrancher la taxe payée sur le carburant acheté sur place. Le résultat est un solde à payer ou un crédit.
Sous forme de formule : Total des milles ÷ MPG de la flotte = Total de gallons consommés. Ensuite, pour chaque juridiction : (Milles dans la juridiction ÷ Total des milles) × Total de gallons consommés = Gallons utilisés dans cette juridiction. Multipliez ce résultat par le taux de taxe trimestriel de la juridiction pour obtenir la taxe due, puis soustrayez la taxe déjà payée à la pompe dans cette juridiction.
Vous refaites cette séquence pour chaque juridiction où le véhicule a roulé pendant le trimestre, et c'est là que le travail devient vite fastidieux. Une flotte dont les itinéraires traversent six ou huit juridictions en un trimestre répète ces calculs six ou huit fois, pour chaque véhicule, chaque trimestre.
Un exemple de calcul IFTA (chiffres illustratifs seulement)
Prenons un camion qui parcourt 10 000 milles au total pendant un trimestre, à une moyenne de 6 milles au gallon, dont 4 000 milles dans la juridiction A et 6 000 milles dans la juridiction B. Carburant total consommé : 10 000 ÷ 6 = environ 1 666,7 gallons. Part de la juridiction A : (4 000 ÷ 10 000) × 1 666,7 = environ 666,7 gallons. Part de la juridiction B : (6 000 ÷ 10 000) × 1 666,7 = environ 1 000 gallons.
Appliquons maintenant des taux de taxe fictifs, choisis pour l'exemple et non tirés des taux publiés : disons 0,20 $ le gallon dans la juridiction A et 0,25 $ le gallon dans la juridiction B. Taxe due en A : 666,7 × 0,20 $ = environ 133,34 $. Taxe due en B : 1 000 × 0,25 $ = 250 $. Si la flotte a acheté 500 gallons dans la juridiction A et 1 100 gallons dans la juridiction B à ces mêmes taux, elle a déjà payé 500 × 0,20 $ = 100 $ en A et 1 100 × 0,25 $ = 275 $ en B. Résultat net : la flotte doit encore 33,34 $ à la juridiction A, où le camion a roulé plus qu'il n'a acheté de carburant, et obtient un crédit de 25 $ dans la juridiction B, où elle a acheté plus de carburant qu'elle n'en a brûlé.
Le résultat s'explique dans les deux cas par la même relation. En A, le camion a parcouru plus de milles que le carburant acheté sur place ne pouvait en couvrir; en B, c'est l'inverse. Le rapport entre les milles parcourus et le carburant acheté au même endroit explique tout résultat IFTA, qu'il s'agisse d'un crédit de cinq dollars ou d'une facture de cinq cents dollars.
Où les flottes se trompent-elles dans le calcul?
La formule pose rarement problème. Les erreurs viennent des données qu'on y entre : un taux trimestriel périmé, un chiffre de MPG qui ne correspond pas au véhicule ni aux itinéraires réels, ou un kilométrage par juridiction reconstitué de mémoire au lieu d'être mesuré. Chacune de ces erreurs se répercute sur toutes les juridictions du calcul, puisque la formule repose entièrement sur des milles, du carburant et des taux exacts pour chaque juridiction du trimestre.
Utiliser un seul chiffre de MPG pour toute la flotte est une autre simplification courante qui fausse les résultats à grande échelle. Un camion chargé qui monte des routes de montagne ne consomme pas comme le même camion sur une autoroute plate. Si vos itinéraires varient beaucoup, fondre tout cela en une seule moyenne peut fausser sensiblement le calcul des gallons consommés.
À la main ou avec les données GPS?
Le plus difficile à faire avec exactitude à la main, ce n'est pas l'arithmétique : c'est de savoir combien de milles ont été parcourus dans chaque juridiction. Une plateforme GPS qui enregistre chaque passage de frontière règle cette étape. Le kilométrage est mesuré automatiquement au lieu d'être reconstitué de mémoire, et c'est justement de cette reconstitution que vient l'essentiel des erreurs.
Une fois le kilométrage par juridiction mesuré, il reste à entrer la matrice de taux en vigueur et à laisser l'arithmétique se faire. Pour une flotte réelle, ce calcul répétitif et propice aux erreurs gagne à être automatisé plutôt que refait à la main chaque trimestre.
L'exemple en tableau
Voici l'exemple ci-dessus présenté comme sur une déclaration, avec les mêmes taux illustratifs.
| Ligne | Territoire A | Territoire B | Total |
|---|---|---|---|
| Milles parcourus | 4 000 | 6 000 | 10 000 |
| Consommation du parc (mi/gal) | 6,0 | ||
| Gallons consommés | 666,7 | 1 000,0 | 1 666,7 |
| Taux de taxe (illustratif) | 0,20 $ | 0,25 $ | |
| Taxe sur les gallons consommés | 133,34 $ | 250,00 $ | 383,34 $ |
| Gallons achetés | 500 | 1 100 | 1 600 |
| Taxe payée à la pompe | 100,00 $ | 275,00 $ | 375,00 $ |
| Net | Dû 33,34 $ | Crédit de 25,00 $ | Dû 8,34 $ |
Foire aux questions
Ai-je besoin de connaître le MPG exact de ma flotte pour calculer les taxes IFTA?
Il vous faut un chiffre assez exact, parce qu'il détermine le total de gallons consommés, sur lequel repose tout le reste du calcul. Prendre une moyenne approximative de l'industrie au lieu de la consommation réelle de votre flotte est une source d'erreur fréquente. Mieux vaut partir des données de carburant et de kilométrage de vos propres véhicules pour le trimestre.
Que faire si je ne sais pas exactement combien de milles j'ai parcourus dans chaque juridiction?
C'est exactement le problème que règle le suivi du kilométrage par GPS. Une plateforme télématique qui enregistre les passages de frontière entre juridictions vous fournit automatiquement un kilométrage mesuré pour chacune. Vous n'avez plus à le reconstituer de mémoire ou à partir de notes d'itinéraire, et c'est cette étape qui cause la plupart des erreurs de déclaration.
Les taux de taxe utilisés dans cet exemple sont-ils de vrais taux IFTA actuels?
Non. Les taux de cet exemple sont fictifs et servent uniquement à montrer comment fonctionne le calcul. Pour une vraie déclaration, utilisez toujours la matrice des taux trimestriels en vigueur publiée par IFTA, Inc., puisque les taux changent d'un trimestre à l'autre et diffèrent d'une juridiction à l'autre. Un taux périmé fausse le résultat de toute la déclaration.
L'utilisation d'un seul chiffre de MPG à l'échelle de la flotte cause-t-elle des erreurs de calcul?
Oui, c'est possible, surtout si vos véhicules roulent sur des itinéraires très différents. Un camion ne consomme pas la même quantité de carburant en montagne que sur une autoroute plate. Fondre le tout en un seul chiffre de MPG peut donc fausser le calcul des gallons consommés quand la flotte combine plusieurs types d'itinéraires au cours du même trimestre.
Sources
Solutions et produits connexes
Zones desservies
Termes connexes
Poursuivre la lecture
- Aperçu de Conformité (ELD, DVIR, IFTA) →
- IFTA au Texas : comment produire vos déclarations et rester conforme →
- IFTA en ligne : produire votre première déclaration trimestrielle, étape par étape →
- IFTA en Floride : obtenir le permis IFTA et produire vos déclarations →
- Échéances de production IFTA : le calendrier et comment éviter les pénalités de retard →
- Plus dans Conformité →
Obtenir une soumission gratuite
- Plus de 500 parcs
- Depuis 2013
- 4,9 sur Google (19 avis)
Que recherchez-vous?
Vous préférez parler à quelqu'un?Appeler le 1-800-613-6323[email protected]