Sécurité vidéo et caméras de bord
Les caméras de bord réduisent-elles vraiment les primes d'assurance de flotte?
Oui, souvent, mais le rabais d'assurance pour caméras de bord s'applique rarement tout seul. Demandez-le à votre courtier, preuves du programme en main.
Les caméras de bord réduisent-elles la prime? Oui, si vous le demandez
Oui, les caméras de bord peuvent réduire la prime d'assurance d'une flotte, mais le rabais ne s'applique presque jamais tout seul. Les assureurs accordent de vrais crédits pour les caméras et, d'après notre expérience auprès de parcs partout au Canada et aux États-Unis, ces crédits valent l'effort. La plupart des assureurs commerciaux ne publient toutefois aucun crédit fixe du genre « installez des caméras, obtenez X pour cent de rabais », et presque aucun ne l'appliquera parce que vous avez acheté du matériel. Le souscripteur accorde ce crédit quand le parc le demande et qu'il peut montrer en quoi consiste son programme. Le geste le plus utile est donc aussi le plus simple : appelez votre courtier ou votre assureur et demandez ce que vaut un programme de caméras et de télématique sur votre police. La réponse dépend de l'assureur, de la région et de votre historique de sinistres. Personne ne peut vous donner un chiffre à l'avance, et c'est justement pour ça qu'il faut poser la question au lieu de deviner.
Formulez la question avec précision. « Offrez-vous un rabais pour les caméras de bord? » appelle presque toujours un non. Demandez plutôt quel crédit est offert pour des caméras avant et orientées vers le conducteur avec détection d'événements par intelligence artificielle, si votre assureur a un programme télématique ou fondé sur l'usage auquel vous êtes admissible, et quelles preuves d'un programme d'accompagnement le souscripteur veut voir. Apportez le dossier décrit à la fin de ce guide. Les parcs qui posent la question de cette façon obtiennent une autre réponse que ceux qui mentionnent leurs caméras en passant.
La deuxième économie, la plus importante, arrive que vous obteniez un crédit à la souscription ou non. Les caméras disculpent les conducteurs dans les réclamations contestées, réduisent la gravité de celles qui surviennent quand même et améliorent l'historique de sinistres sur lequel l'assureur fixe votre prime au renouvellement. Cet effet s'additionne d'une année à l'autre. Le rabais vaut la peine d'être demandé, mais c'est le relevé de sinistres qui fait baisser le taux avec le temps.
Comment la vidéo disculpe-t-elle vos conducteurs?
Dans une collision entre un camion et une voiture, on blâme souvent le camion d'abord parce que c'est le plus gros véhicule. Pourtant, la Large Truck Crash Causation Study de la FMCSA a attribué la cause critique au véhicule de promenade dans plus de la moitié des collisions entre un camion et un véhicule de promenade qu'elle a examinées. Une vidéo de la caméra avant qui montre clairement que l'autre conducteur a causé la collision transforme une réclamation que votre flotte aurait payée en réclamation qu'elle ne paie pas. Chaque réclamation renversée ou défendue reste hors de votre relevé de sinistres, et c'est ce relevé que le souscripteur lit pour fixer votre prix au renouvellement. Sur quelques années, un historique de sinistres plus propre compte parmi les plus fortes pressions à la baisse sur une prime commerciale.
La vidéo raccourcit aussi les réclamations. Un accident contesté, où chaque partie défend sa version, peut traîner longtemps. Dès qu'une vidéo claire existe, il se règle souvent vite. Un règlement rapide réduit les frais juridiques et les coûts de gestion du sinistre, deux postes qui pèsent eux aussi sur les chiffres qui fixent votre taux.
Prévenir les collisions avant qu'elles deviennent des réclamations
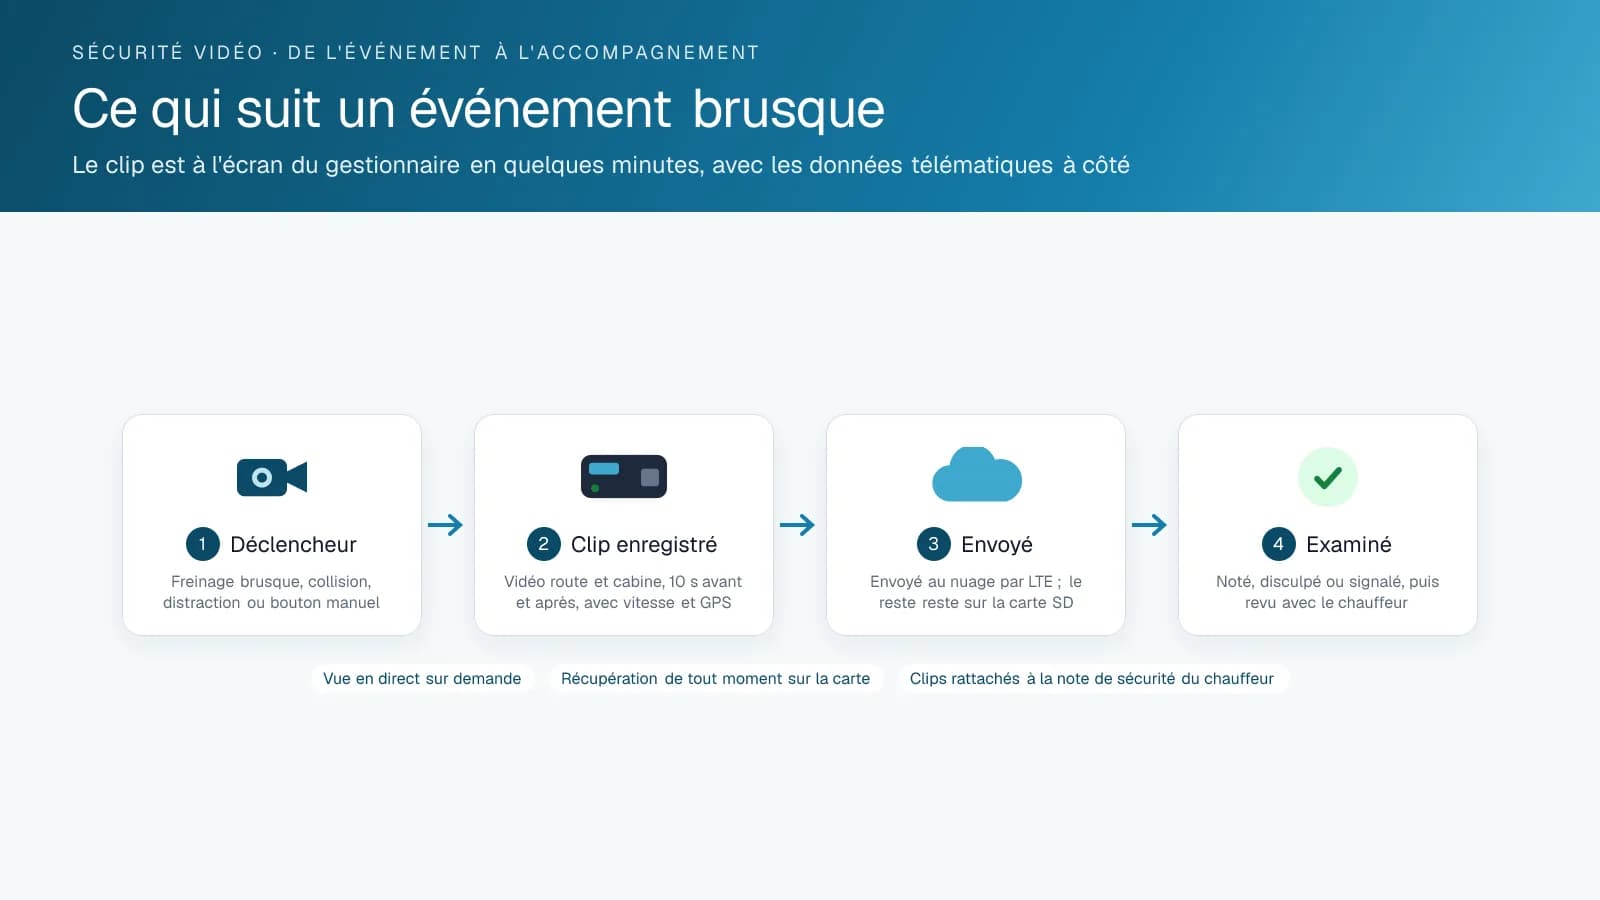
Le deuxième levier, c'est la prévention. Les caméras à intelligence artificielle orientées vers le conducteur signalent les comportements qui précèdent les collisions, comme suivre de trop près, la distraction ou l'utilisation du téléphone. Jumelées à de l'accompagnement, elles réduisent la fréquence des comportements à risque : dans une étude financée par la FMCSA et menée par le Virginia Tech Transportation Institute, la surveillance vidéo combinée à l'accompagnement a réduit de façon significative le taux d'événements de sécurité enregistrés chez les deux transporteurs étudiés. Des réclamations moins nombreuses et moins lourdes, c'est ce que les assureurs récompensent, parce que c'est ce qui réduit leurs versements. Un programme de caméras qui fait visiblement reculer la conduite à risque bâtit le dossier de sécurité qui justifie un meilleur taux.
Le meilleur argument en faveur des caméras dépasse donc la ligne de l'assurance : il porte sur le coût total des collisions, dont la prime n'est qu'une partie. Les franchises, les temps d'immobilisation, les réparations et les conducteurs que vous gardez parce que la vidéo les a protégés évoluent tous dans le même sens que la prime.
Votre assureur a-t-il un programme fondé sur la télématique?
Certains assureurs fixent leurs prix directement à partir des données, au moyen de programmes fondés sur l'usage ou sur la télématique : la flotte partage des données de conduite et de sécurité, et la prime reflète le risque démontré. L'offre et la structure de ces programmes varient beaucoup selon l'assureur et la région. Ils s'appuient plus souvent sur les données télématiques et le comportement des conducteurs que sur les séquences vidéo, mais ce sont eux qui lient le plus directement les données au prix. Si une prime plus basse est votre objectif, demandez à votre courtier si votre assureur offre un tel programme et quelles données y donnent accès.
Concrètement, traitez les caméras et la télématique comme des outils qui bâtissent un dossier de sécurité documenté, puis apportez ce dossier au renouvellement. Un souscripteur devant une flotte capable de montrer des taux d'incidents en baisse et des réclamations défendues par vidéo a une raison précise de vous offrir un meilleur prix. Vous êtes alors en bien meilleure position qu'en espérant que le matériel déclenche un rabais de lui-même.
Que faut-il apporter au renouvellement?
La prime bouge quand le souscripteur a une raison de la faire bouger, et un parc peut monter ce dossier en un après-midi à partir de la plateforme. Soixante jours avant le renouvellement, exportez trois éléments. D'abord, l'historique des sinistres, chaque réclamation annotée : celles défendues par vidéo, celles fermées tôt grâce aux images, et les montants en jeu. Ensuite, la tendance de sécurité : les événements par cent kilomètres, mois par mois, sur la dernière année et pour tout le parc, avec un paragraphe qui décrit le programme d'accompagnement. Enfin, le programme lui-même : la politique de caméras signée par les conducteurs, la routine de revue hebdomadaire et la formation attribuée à partir des événements. Envoyez le tout par votre courtier avec une note d'une page qui formule clairement la demande, par exemple un taux maintenu ou une franchise réduite. Les souscripteurs tarifent le risque sur des preuves, et la plupart voient rarement un tel dossier. Un parc qui le fournit est traité autrement qu'un parc qui dit simplement avoir des caméras. Sur demande, High Point GPS prépare cette exportation avant le renouvellement pour les parcs partout au Canada et aux États-Unis.
Foire aux questions
Les assureurs accordent-ils un rabais pour les caméras de bord?
Beaucoup le font, et le rabais peut être appréciable, mais il ne s'applique presque jamais automatiquement. Demandez à votre courtier ou à votre assureur quel crédit un programme de caméras et de télématique vous donne sur votre police. Préparez-vous à montrer le programme : les caméras installées, la routine d'accompagnement et votre historique de sinistres récent. Le montant varie selon l'assureur, la région et le parc.
Comment les caméras de bord réduisent-elles ce qu'une flotte paie?
De deux façons. D'abord, un crédit négocié avec l'assureur à la souscription ou au renouvellement, qu'il faut demander. Ensuite, un relevé de sinistres plus propre avec le temps : la vidéo avant défend ou renverse des réclamations que la flotte aurait payées, ce qui les garde hors du dossier qui fixe votre taux, et l'accompagnement à partir des événements de caméra réduit la fréquence de la conduite à risque.
Certains assureurs fixent-ils leurs prix à partir des données télématiques?
Oui. Certains assureurs offrent des programmes fondés sur l'usage ou sur la télématique, où le partage de données de conduite et de sécurité peut influer sur la prime. L'offre et la structure varient beaucoup selon l'assureur et la région. Demandez à votre courtier quels programmes existent chez votre assureur et quelles données y donnent accès.
La prime est-elle le seul coût que les caméras réduisent?
Non, et c'est souvent le moins important. Les caméras réduisent aussi les franchises payées, les temps d'immobilisation, les coûts de réparation et les frais juridiques des réclamations contestées. Le coût total des collisions baisse dans le même sens que la prime, et habituellement davantage, puisque la prime n'en représente qu'une partie.
Sources
Solutions et produits connexes
Poursuivre la lecture
- Aperçu de Caméras de bord et sécurité vidéo IA →
- Caméras de bord 4G et surveillance du comportement des conducteurs : comment les événements arrivent au gestionnaire →
- Meilleure caméra de bord pour flotte : ce qui compte au-delà des modèles grand public →
- Cours de sécurité routière pour une flotte : combien il coûte et lequel change le comportement →
- Qu'est-ce qu'un programme de sécurité des conducteurs? Comment en bâtir un qui fonctionne →
- Plus dans Sécurité vidéo et caméras de bord →
Obtenir une soumission gratuite
- Plus de 500 parcs
- Depuis 2013
- 4,9 sur Google (19 avis)
Que recherchez-vous?
Vous préférez parler à quelqu'un?Appeler le 1-800-613-6323[email protected]